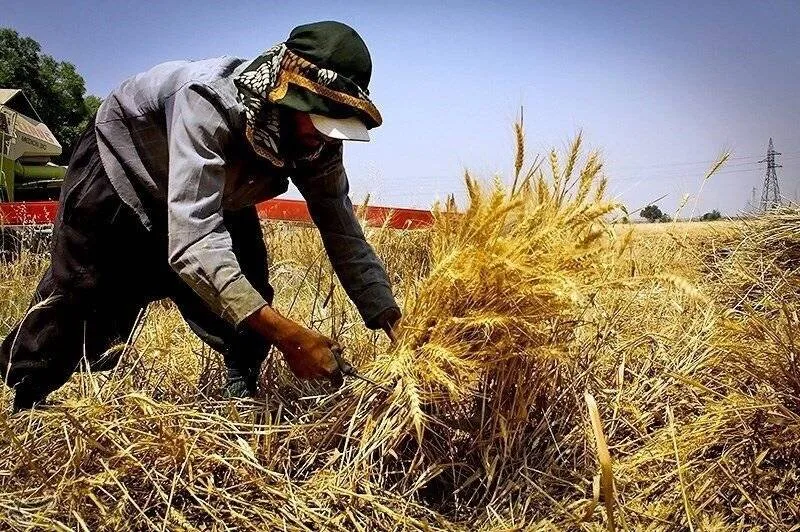
به گزارش جهانی پرس؛ علی اکبر سمیعی، کشاورزی یکی از مهم ترین بخش های اقتصاد کشور است؛ بخشی که با امنیت غذایی مردم، رشد اقتصادی، خودکفایی و توسعه صادرات محصولات باغی و زراعی ارتباط مستقیمی دارد. بدون تردید، پیشقراولان این بخش، کشاورزانی هستند که در اقصی نقاط این مرز و بوم با زحمات طاقت فرسا و عزمی مثال زدنی علی رغم همه مشکلات برای توسعه و رونق کشاورزی ایران تلاش می کنند. به رغم تنوع بانک های کشور، کشاورزان از سالها پیش تمایل داشتند تا برای امورات مرتبط با کارشان از خدمات بانک کشاورزی استفاده کنند. این احساس تعلق کشاورزان به بانک کشاورزی می توانست و هنوز هم می تواند سرمایه ای بزرگ و بی بدیل برای بانک کشاورزی باشد اما پرسش تامل برانگیز این است که آیا این بانک توانسته قدر این سرمایه را بداند و در جهت تحکیم اعتماد کشاورزان به بانک حرکت کند؟ انصاف حکم میکند که پیشرفتهای اخیر بانک نادیده گرفته نشود. در سالهای گذشته بانک کشاورزی سهم حدود ۶۰ درصدی خود را در تأمین مالی بخش کشاورزی و امنیت غذایی حفظ کرده و ابزارهای نوینی مانند «نویپو»، برات الکترونیک، کیف پول نوینکست و اپلیکیشن باران را معرفی کرده است. همچنین در سال گذشته بیش از ۱۴۱ هزار میلیارد ریال بدهی مشتریان و کشاورزان زیاندیده امهال و تمدید شده و حدود ۷۷۰۶ میلیارد ریال نیز بخشودگی صورت گرفته است. طرحهای احسان و نوآور و مدل بانکداری پیوندی نیز نشانههایی از تلاش برای نوآوری هستند. بازپرداخت ۹۹ درصدی برخی تسهیلات بدون ضامن در چارچوب بانکداری پیوندی نیز دستاوردی قابل توجه است. با این حال، گلایههای کشاورزان خرده پا همچنان جدی است. تأخیر در پرداخت تسهیلات بهویژه در فصل کشت، یکی از پرتکرارترین شکایات است؛ وامی که پس از موعد نیاز پرداخت شود، عملاً ارزش خود را از دست میدهد. محرومیت از دریافت تسهیلات به دلیل نداشتن ضامن معتبر یا سند رسمی زمین، بسیاری از زارعان کوچک و مستأجر را از چرخه حمایت بانکی خارج کرده است. فرآیند طولانی ارزیابی پروندهها نیز در برخی موارد کشاورز را از پیگیری منصرف میکند. علاوه بر این، دریافت جرائم دیرکرد بدون توجه کافی به عوامل خارج از کنترل کشاورز (خشکسالی، سرمازدگی، نوسان قیمت نهادهها و ...) فشار مضاعفی بر این قشر وارد میکند. برای تقویت جایگاه کشاورزان در بانک، چند اقدام عملی قابل اجرا است: ۱. طراحی سامانه تسهیلات فصلی هوشمند که زمان پرداخت را دقیقاً با تقویم کشت مناطق مختلف هماهنگ کند. ۲. توسعه وثایق جایگزین برای زارعین خرده پا از جمله ضمانت گروهی، قرارداد فروش محصول یا اعتبارسنجی مبتنی بر سابقه تولید. ۳. تسریع فرآیند بررسی پروندهها از طریق دیجیتالسازی کامل و کاهش مراحل حضوری در مناطق روستایی. ۴. انعطاف بیشتر در بخشودگی یا تقسیط جرائم دیرکرد برای کشاورزان خسارتدیده با تأیید دستگاههای اجرایی مرتبط. ۵. گسترش هدفمند خدمات دیجیتال (اپلیکیشن باران و نوینکست) در مناطق محروم همراه با آموزش حضوری. جان کلام آنکه بانک کشاورزی اگر بخواهد احساس تعلق تاریخی کشاورزان را به سرمایه واقعی تبدیل کند، باید حمایت از کشاورزان خرده پا را از شعار به برنامه اجرایی تبدیل کند. کشاورزان خرده پا نه تنها مشتری، بلکه شرکای استراتژیک امنیت غذایی کشور هستند. تقویت جایگاه آنان، تقویت جایگاه خود بانک کشاورزی خواهد بود.
گزارش تازه · اخبار روز
جایگاه کشاورزان خرده پا در بانک کشاورزی؛ از احساس تعلق تا انتظار حمایت واقعی
به گزارش جهانی پرس؛ علی اکبر سمیعی، کشاورزی یکی از مهم ترین بخش های اقتصاد کشور است؛ بخشی که با امنیت غذایی مردم، رشد اقتصادی، خودکفایی و توسعه صادرات محصولات باغی و زراعی ارتباط مستقیمی دارد. بدون تردید، پیشقراولان این بخش، کشاورزانی هستند که در اقصی نقاط این مرز و بوم با زحمات طاقت فرسا و عزمی مثال زدنی علی رغم همه م
دیدگاههای کاربران
هنوز دیدگاهی منتشر نشده است.
دیدگاه شما
دیدگاه پس از بررسی تحریریه منتشر میشود. ایمیل شما عمومی نمایش داده نمیشود.